Comprar una empresa es, para muchos empresarios y grupos familiares, la vía más rápida para ganar escala, entrar en un mercado o incorporar capacidades que costaría años construir, y también una de las operaciones en las que más valor se destruye cuando el proceso se improvisa. El mercado español ofrece oportunidades reales: según TTR Data, en 2025 se registraron 3.336 operaciones de M&A en España por 103.085 millones de euros, y hasta septiembre de 2026 se contabilizaban 2.261, un 15% menos, en un mercado más selectivo.
Esta guía recorre, desde la óptica del asesor de compra, los pasos para adquirir una empresa en el middle market español, con tickets de entre 2 y 50 millones de euros: de la tesis de adquisición a los primeros cien días tras el cierre.
1. Por qué comprar una empresa en lugar de crecer orgánicamente
El crecimiento orgánico parece más barato, pero es lento e incierto. Una adquisición compra tiempo: clientes fidelizados, un equipo que funciona, licencias, presencia territorial o tecnología propia. En sectores fragmentados es además la herramienta natural de consolidación mediante build-up.
El criterio decisivo no es que la empresa objetivo sea «buena», sino que su valor para ese comprador concreto supere el coste total de adquirirla e integrarla. Tiene sentido cuando hay lógica estratégica más allá del tamaño, capacidad para integrar y un precio que deja margen aunque las sinergias se retrasen.
La oferta de compañías crece, además, por el relevo generacional en la empresa familiar. Según el informe «La Empresa Familiar en España 2025» del Instituto de la Empresa Familiar, las empresas familiares son el 92,4% del tejido empresarial, pero solo el 29,3% ha superado un relevo generacional y apenas el 1,2% está en tercera generación o posteriores.
Muchos fundadores carecen de sucesor, y la venta a un competidor, un grupo industrial, un family office o al propio equipo directivo es una salida cada vez más habitual: compañías sólidas que nunca han estado en el mercado, con vendedores para quienes la empresa es mucho más que un activo, lo que pesa en el precio, los plazos y las condiciones.
2. Definir la tesis de adquisición y los criterios
Una compra no debe ser la respuesta reactiva a una oportunidad coyuntural, sino la consecuencia de una tesis escrita y aprobada por la dirección o el consejo. La tesis fija sector, tamaño, geografía, encaje estratégico, sinergias realistas y capacidad de inversión, en variables cuantificables.
La cuantificación de las sinergias exige disciplina. Las de costes son relativamente predecibles; las financieras suelen ser modestas; las de ingresos —venta cruzada, precios, acceso a nuevos canales— son las que más se sobreestiman: el clásico estudio de McKinsey «Where mergers go wrong» concluyó que casi el 70% no alcanzó las sinergias de ingresos previstas.
Cada sinergia debe cuantificarse con cuatro datos —importe anual, coste de conseguirla, plazo y probabilidad— y restarle las sinergias negativas, como los clientes que se pierden por el cambio de propiedad o los directivos que se marchan. Con ello se obtiene el valor de la empresa para el comprador (valor standalone más sinergias netas menos costes de integración), y el precio máximo debe quedar por debajo.
Si un fabricante espera ahorrar 600.000 euros anuales comprando a un competidor regional, pero necesita 1,5 millones de inversión de integración y perderá parte de la cartera adquirida, esas cifras deben entrar en la valoración y en un escenario de sensibilidad. La regla práctica: no pagar al vendedor sinergias que solo puede generar el comprador.
La capacidad financiera se mide con la deuda que el grupo combinado soportaría en un escenario adverso, y la operación solo crea valor si la rentabilidad sobre el capital invertido (ROIC) supera con holgura el coste de capital (WACC) del comprador. Y un criterio que se olvida a menudo: quién dirigirá la compañía adquirida. Si la respuesta es «el fundador, que se queda dos años», la tesis necesita un plan de sucesión en la gestión y un gobierno post-compra definido.
3. Búsqueda e identificación de objetivos
Con la tesis definida empieza el mapeo de mercado. El asesor construye una long list —habitualmente entre 30 y 100 compañías— y la depura con filtros financieros, estratégicos y de propiedad hasta una short list de cinco a diez objetivos, contrastando en el Registro Mercantil y el Registro de Titularidades Reales quién está realmente detrás de cada sociedad.
Las mejores compañías rara vez están formalmente en venta. En su informe «Tendencias de mercado en M&A en España 2025», Cuatrecasas analizó casi setenta compraventas de sociedades españolas: el 71% se negoció de forma bilateral y solo el 29% en subasta. La vía propietaria —aproximarse a empresas que no se han planteado vender— evita la competencia de una subasta y permite estructuras a medida; el proceso intermediado ofrece información ordenada, pero tensiona múltiplos y plazos.
En la pyme, la aproximación discreta es decisiva: un primer contacto torpe cierra puertas que no se vuelven a abrir. El asesor en compraventa de empresas aporta un interlocutor neutral que protege la identidad del comprador, un planteamiento que el empresario familiar percibe como oportunidad y no como amenaza, y una confidencialidad estricta.
4. Primer contacto, NDA y valoración indicativa
Cuando el propietario acepta explorar la conversación se firma un acuerdo de confidencialidad (NDA) que cubra la no captación de empleados y clientes y las penalizaciones por filtración. En un proceso organizado, el comprador recibe un teaser anónimo y, tras el NDA, un cuaderno de venta; en una aproximación bilateral hay que pedir la información con método.
Cómo se valora una pyme en España
La referencia es el múltiplo EV/EBITDA sobre un EBITDA normalizado, contrastado con un descuento de flujos de caja (DCF) que verifique la coherencia del precio con la caja futura. Si múltiplo y DCF divergen, no se promedian: se investiga qué hipótesis explica la diferencia.
Según el monitor europeo de Dealsuite, el múltiplo medio del lower middle market en el sur de Europa fue de 5,4 veces EBITDA en el primer semestre de 2026, y el tamaño pesa: una compañía con 200.000 euros de EBITDA se valoraba de media a 4,3 veces, frente a 7,5 veces una con 10 millones.
La normalización del EBITDA es donde se gana o se pierde el precio. En la empresa familiar la contabilidad suele reflejar decisiones fiscales o de estructura: retribuciones de socios fuera de mercado, alquileres a sociedades vinculadas, gastos personales o ingresos no recurrentes. Cada ajuste debe documentarse, porque el vendedor tenderá a presentar como «no recurrente» todo lo que reduce el beneficio.
Enterprise value frente a equity value
El múltiplo da el valor de empresa (EV), libre de deuda y de caja. El precio de las acciones (equity value) resulta de restar la deuda financiera neta y las partidas asimilables a deuda (dividendos pendientes, impuestos aplazados, indemnizaciones comprometidas, inversiones de mantenimiento diferidas), y de ajustar la diferencia entre el circulante real y un working capital normalizado. Con un EBITDA normalizado de 2 millones y un múltiplo de 6 veces, el EV es de 12 millones; con 3 millones de deuda neta, el equity value queda en 9. Si el vendedor estira el pago a proveedores antes del cierre, infla la caja; el ajuste de circulante evita pagar dos veces por lo mismo.
5. Carta de intenciones (LOI) y exclusividad
La carta de intenciones fija las bases de la operación antes de asumir el coste de la due diligence: perímetro, precio como enterprise value con sus supuestos de deuda neta y circulante, mecanismo de precio, estructura (porcentaje adquirido, pagos aplazados, earn-out, reinversión del vendedor), condiciones principales, papel del vendedor tras la compra, calendario y un periodo de exclusividad, habitualmente de 60 a 90 días, indicando expresamente qué cláusulas vinculan y cuáles no.
Los errores habituales son ofrecer un precio sin explicitar los supuestos de deuda neta; aceptar una exclusividad demasiado corta para el calendario real; y omitir asuntos decisivos para el vendedor, como la continuidad del equipo o el inmueble. Una LOI ambigua no ahorra tiempo: lo traslada al SPA, donde cuesta más.
6. Due diligence: verificar antes de pagar
La due diligence no es una recopilación indiscriminada de documentos: comprueba que la empresa es lo que parece y convierte los riesgos en precio o en protecciones contractuales. Un estudio publicado en Contemporary Accounting Research relaciona una due diligence menos intensa con peor rentabilidad posterior y mayor probabilidad de deterioro del fondo de comercio. En una pyme suele llevar entre cuatro y diez semanas desde la apertura del data room.
El núcleo es la financiera: el informe de quality of earnings valida el EBITDA normalizado, la recurrencia de los ingresos, la conversión de EBITDA en caja, el circulante normativo y la deuda neta. Las red flags típicas en pymes españolas son más del 25% de la facturación en un cliente sin contrato, ingresos puntuales presentados como recurrentes, gastos capitalizados de forma agresiva, inventarios sobrevalorados, falsos autónomos y operaciones vinculadas sin documentar.
| Área | Qué se revisa | Hallazgos frecuentes en pymes |
|---|---|---|
| Financiera | Quality of earnings, circulante, deuda neta | Ajustes de EBITDA, deuda no registrada |
| Fiscal | Sociedades, IVA, retenciones, operaciones vinculadas | Precios de transferencia sin documentar |
| Legal y societaria | Títulos, contratos clave, cambio de control, litigios | Marcas o licencias a nombre del fundador |
| Laboral | Plantilla, convenios, directivos, contingencias | Falsos autónomos, pactos no documentados |
| Comercial | Mercado, clientes, precios, cartera | Dependencia de pocos clientes |
| Operativa y tecnológica | Capacidad, inversiones, sistemas, ciberseguridad | Inversiones diferidas, propiedad del software incierta |
| ESG y medioambiental | Licencias, suelos, residuos | Permisos caducados o insuficientes |
Los hallazgos llegan a la operación por cuatro vías: los cuantificables, como deuda oculta o inversiones diferidas, ajustan el precio; los riesgos identificados pero inciertos se cubren con indemnidades específicas; las contingencias relevantes justifican retenciones o escrow; y los que alteran la tesis justifican retirarse. Un ejemplo frecuente: en una empresa de software con buen EBITDA, parte del código lo desarrollaron colaboradores externos sin cesión documentada de derechos; lo razonable es condicionar el cierre a regularizar la propiedad intelectual.
7. Estructuración y financiación de la compra
Share deal o asset deal
En la compra de acciones o participaciones (share deal) se adquiere la sociedad con todo su historial, incluidas las contingencias. La transmisión de valores está exenta de IVA e ITP-AJD con carácter general, y el vendedor persona jurídica puede aplicar la exención sobre plusvalías del artículo 21 de la Ley del Impuesto sobre Sociedades, por lo que suele ser la vía preferida por el vendedor.
En la compra de activos (asset deal) el comprador delimita el perímetro, amortiza los activos por su valor de compra y puede deducir fiscalmente el fondo de comercio a razón del 5% anual. Si lo transmitido es una unidad económica autónoma, la operación no está sujeta a IVA. El aislamiento de riesgos no es total: el artículo 44 del Estatuto de los Trabajadores impone la subrogación de la plantilla, con responsabilidad solidaria de cedente y cesionario durante tres años, y existe responsabilidad tributaria por sucesión en la actividad, acotable con la certificación de deudas tributarias que prevé la Ley General Tributaria.
Fiscalidad de la compra y bases imponibles negativas
Para el comprador, el share deal no genera coste fiscal indirecto, pero tampoco permite deducir el sobreprecio: el fondo de comercio implícito en las participaciones no se amortiza fiscalmente, a diferencia del asset deal. De ahí que el comprador tienda a preferir activos y el vendedor acciones. Conviene conocer la posición fiscal del vendedor: una persona física tributa la ganancia en la base del ahorro, entre el 19% y el 30%, mientras que una sociedad con al menos el 5% durante un año aplica la exención del 95% del artículo 21 de la LIS, con un tipo efectivo cercano al 1,25%.
Las bases imponibles negativas (BIN) de la sociedad adquirida se compensan sin límite temporal, pero con un límite anual del 70% de la base imponible previa (50% y 25% para empresas con cifra de negocios superior a 20 y 60 millones) y un mínimo de un millón de euros; además, el artículo 26.4 de la LIS impide aprovecharlas cuando la mayoría del capital se adquiere después de su generación y la sociedad estaba inactiva, cambia de actividad o es patrimonial. Comprar una sociedad «por sus pérdidas» rara vez funciona; comprar una sociedad operativa con BIN legítimas sí mejora la caja post-adquisición, y ese escudo fiscal debe modelizarse con su límite anual, no sumarse de golpe al precio.
Fuentes de financiación
| Fuente | Función | Punto de atención |
|---|---|---|
| Fondos propios | Absorben el riesgo | Determinan la deuda viable |
| Deuda bancaria senior | Tramo principal, amortizable en 5-7 años | Covenants y garantías |
| Unitranche / direct lending | Tramo único, a menudo bullet | Coste superior |
| Mezzanine / préstamo participativo | Híbrido entre deuda y equity | Coste y posibles warrants |
| Vendor loan o pago aplazado | Financia parte del precio a 2-5 años | Subordinación a la banca |
| Earn-out | Precio contingente según resultados | Definición precisa de métricas |
| Línea ICO Empresas y Emprendedores | Préstamo vía entidades colaboradoras | Límite por cliente y año |
| Reinversión del vendedor | Vendedor como socio minoritario | Pacto de socios y salida |
La deuda privada ya es una alternativa consolidada: España registró en 2025 un récord de 71 operaciones, más del 60% ligadas a M&A, con estructuras unitranche en el 44% de los casos.
El apalancamiento debe ser prudente. Según el balance de 2025 de Blue Mountain, la media del middle market español fue de 3,0-3,5 veces EBITDA de deuda senior y 4,0-4,5 veces de deuda total; una pyme cíclica debe quedarse por debajo. En un LBO o MBO típico, una sociedad holding recibe los fondos propios, toma la deuda de adquisición y compra la operativa, cuya caja atiende después el servicio de la deuda.
La Ley de Sociedades de Capital prohíbe la asistencia financiera —que la sociedad adquirida preste fondos o garantías para la compra de sus propias participaciones—, y la fusión posterior entre holding y operativa, si la deuda se contrajo en los tres años anteriores, exige justificación económica e informe de experto independiente.
Atención además al artículo 16.5 de la Ley del Impuesto sobre Sociedades, que limita la deducibilidad de los intereses de la deuda de adquisición al 30% del beneficio operativo de la adquirente, sin computar el de la sociedad adquirida durante cuatro años, salvo que la deuda no supere el 70% del precio y se amortice proporcionalmente en ocho años hasta el 30%.
8. Negociación del contrato de compraventa (SPA)
El SPA transforma la due diligence en asignación contractual del riesgo.
Locked box o completion accounts
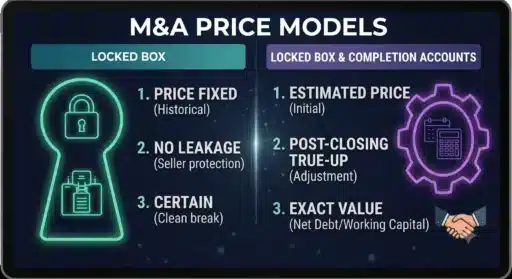
En el locked box el precio se fija sobre un balance de referencia anterior a la firma y el vendedor garantiza que no habrá salidas de valor (leakage) hasta el cierre, que debe restituir euro a euro. Con completion accounts, el precio se ajusta después del cierre según la deuda neta y el circulante reales. En la muestra de Cuatrecasas, el locked box se usó en el 50% de los casos frente al 33% de las cuentas de cierre; en private equity, en casi el 90%.
| Locked box | Completion accounts | |
|---|---|---|
| Fijación del precio | Balance de referencia previo a la firma | Ajuste posterior con cuentas de cierre |
| Riesgo económico hasta el cierre | Comprador | Vendedor |
| Protección del comprador | Prohibición de leakage | Ajuste por deuda neta y circulante |
| Certeza del precio | Alta | Menor, con posibles disputas |
| Encaje típico | Información financiera fiable | Cuentas poco auditadas o negocio estacional |
Earn-out, manifestaciones y garantías
Prácticamente un tercio de esas operaciones incluyó un earn-out, ligado sobre todo a EBIT o EBITDA o a hitos concretos —un litigio, una licencia, el cobro de una deuda— y con horizontes de 12 a 36 meses. Sirve para cerrar diferencias de valoración, siempre que se definan la métrica, los criterios contables y el procedimiento para resolver discrepancias. Si el vendedor pide 12 millones y el comprador valora en 10 por dudar de un contrato nuevo, cabe pagar 10 al cierre y hasta 2 según los ingresos de ese contrato.
Las manifestaciones y garantías (reps & warranties) son la red de seguridad del comprador; las indemnidades específicas cubren los riesgos ya identificados en la due diligence sin franquicias ni umbrales. Sin seguro, el límite de responsabilidad por garantías de negocio se situó mayoritariamente entre el 10% y el 30% del precio, con plazos de 18 o 24 meses.
El seguro de W&I cubrió en 2025 el 40% de las operaciones asesoradas por Cuatrecasas. Sin él, el cobro se asegura con retención de precio o escrow, habitualmente del 10% al 20% del precio durante 12 a 24 meses. Si el vendedor reinvierte o permanece como minoritario, hace falta un pacto de socios que regule gobierno, materias reservadas, transmisiones y salida; como los pactos reservados no son oponibles a la sociedad, lo esencial debe llevarse también a estatutos.
Condiciones suspensivas y compromisos del vendedor
La mitad de las operaciones de la muestra incluyó condiciones suspensivas. La más común es la autorización de la CNMC, necesaria si se alcanza una cuota del 30% del mercado relevante o si el volumen de negocios conjunto en España supera 240 millones de euros con al menos dos partícipes por encima de 60 millones.
También la de inversiones extranjeras cuando un inversor de fuera de la UE y la AELC alcanza el 10% del capital o el control en sectores estratégicos; para inversores comunitarios rige un régimen transitorio, limitado a cotizadas u operaciones de más de 500 millones, vigente hasta el 31 de diciembre de 2026. Se añaden los consentimientos por cambio de control, una no competencia razonable en plazo y ámbito y, si el vendedor continúa, un compromiso de permanencia.
9. Signing, closing y los primeros 100 días
Entre la firma y el cierre, el vendedor debe gestionar el negocio en el curso ordinario mientras se cumplen las condiciones suspensivas y se formaliza la financiación. Con un calendario realista, desde la tesis hasta el cierre transcurren de seis a nueve meses.
Los primeros cien días deciden buena parte del resultado, y el plan debe estar listo antes del cierre, con un responsable por área. Son cuatro ejes: gobierno y estabilización (toma de control, consejo, comunicación el mismo día a empleados, clientes clave y proveedores); control financiero (reporting mensual de tesorería, ventas, márgenes y circulante, para lo que en empresas procedentes de estructuras familiares suele ser determinante incorporar un director financiero o un CFO externo); captura de sinergias con plazos y métricas; y gestión del cambio cultural, con incentivos de permanencia y resultados para las personas clave.
Muchas adquisiciones no fracasan por el precio, sino porque nadie es dueño de las sinergias y los directivos que eran el verdadero activo se marchan. Si un fundador genera personalmente el 40% de las relaciones comerciales, su salida inmediata destruye valoración; la respuesta combina transición pactada, retención de la segunda línea y precio contingente.
10. Errores frecuentes del comprador y cómo evitarlos
En el lado comprador se repiten los mismos errores:
- Perder la disciplina de precio
- Valorar sobre EBITDA contable y no normalizado
- Confundir EV y equity value en la oferta
- Subestimar el circulante que necesita el negocio
- Apalancarse al límite contando con sinergias
- Recortar la due diligence para ahorrar honorarios Y llegar al cierre sin plan de integración
Antes de autorizar la compra, el comité de inversión debería poder responder que sí a una lista corta: la lógica estratégica está cuantificada; el EBITDA y la caja están normalizados; la deuda soporta un escenario adverso; cada hallazgo material de la due diligence tiene respuesta contractual; y el plan del Día 1 está preparado. Lo demás se resume en una tesis escrita, un modelo financiero honesto, asesores especializados y la disposición a retirarse si los números dejan de cuadrar.
Conclusión
Comprar una empresa en el middle market español es hoy una oportunidad real. El capital privado invirtió en 2025 un récord de 7.015 millones de euros en 1.041 operaciones, según SpainCap, y el relevo generacional seguirá sacando al mercado compañías familiares sólidas. Comprar bien no consiste en localizar una empresa y negociar un múltiplo: consiste en mantener la coherencia entre tesis, valoración, due diligence, estructura, contrato e integración, de modo que precio, riesgos y plan de creación de valor sigan cuadrando después del cierre.
En Maraz Corporate Finance acompañamos a empresarios, grupos familiares, family offices e inversores privados en todo el proceso de compra: desde la definición de la tesis y la búsqueda de objetivos hasta la valoración, la negociación, la coordinación de la due diligence, la financiación y el cierre de la operación.
Javier de Rojas Roca de Togores
Socio - Maraz Corporate Finance
FAQs sobre cómo comprar una empresa
¿Cuánto se tarda en comprar una empresa?
Entre seis y nueve meses desde que se define la tesis hasta el cierre, en una operación bilateral de complejidad media: uno o dos meses de búsqueda y primer contacto, otro de valoración y carta de intenciones, de cuatro a diez semanas de due diligence y uno o dos meses de contrato, financiación y cierre. Una subasta, la autorización de la CNMC o de inversiones extranjeras, una financiación compleja o hallazgos relevantes en la due diligence alargan el calendario.
¿Qué múltiplo se paga por una pyme en España?
En el lower middle market del sur de Europa el múltiplo medio ronda las 5-6 veces EBITDA normalizado, con un rango amplio: una pyme con 200.000 euros de EBITDA se paga a unas 4 veces y una con 10 millones por encima de 7. El sector, la recurrencia de los ingresos, la concentración de clientes y la dependencia del fundador mueven el múltiplo. Al valor de empresa hay que restar la deuda neta para llegar al precio de las acciones, y sumar los costes de asesores, due diligence, notaría y financiación.
¿Es mejor comprar las acciones o los activos de la empresa?
Depende del riesgo y de la fiscalidad. Con las acciones se adquiere la sociedad entera, contratos y licencias incluidos, pero también sus contingencias, y el vendedor suele preferirlo porque tributa menos. Con los activos el comprador elige el perímetro y deduce fiscalmente el fondo de comercio, pero debe ceder los contratos uno a uno, subroga a la plantilla por el artículo 44 del Estatuto de los Trabajadores y tributa por ITP en los inmuebles. En el middle market la mayoría de operaciones son share deals con un SPA que reparte el riesgo.
¿Cómo se financia la compra de una empresa?
Combinando fondos propios, deuda bancaria senior, deuda alternativa (unitranche, préstamos participativos, mezzanine), financiación del vendedor y earn-out. En el middle market español la deuda total suele situarse entre 4 y 4,5 veces EBITDA, y en una pyme cíclica conviene bastante menos. En compras apalancadas la deuda se toma en una sociedad holding, porque la Ley de Sociedades de Capital prohíbe que la sociedad adquirida financie o garantice la compra de sus propias participaciones.
¿Qué ocurre si después del cierre aparecen deudas o contingencias?
El SPA es la protección del comprador. Las manifestaciones y garantías obligan al vendedor a indemnizar si lo declarado era inexacto, dentro de un límite (habitualmente entre el 10% y el 30% del precio) y un plazo (18 o 24 meses, y la prescripción legal en lo fiscal y laboral); las indemnidades específicas cubren euro a euro los riesgos ya identificados; y el escrow o la retención de precio garantizan el cobro. El seguro de W&I traslada parte del riesgo a una aseguradora. Lo que no se detectó en la due diligence y no está cubierto en el contrato lo asume el comprador.
¿Necesito un asesor financiero para comprar una empresa?
No es obligatorio, pero en operaciones de varios millones de euros el asesor de compra aporta lo que el comprador rara vez tiene en casa: acceso discreto a empresas que no están en venta, una valoración independiente, la coordinación de la due diligence, el diseño de la financiación y la negociación del precio y del contrato frente a un vendedor que casi siempre va asesorado. Su coste es una fracción del precio y del riesgo que ayuda a evitar, y en la práctica suele recuperarse en la negociación del precio, de la deuda neta o del circulante.