Expertos en valoración de empresas en Madrid
Madrid concentra la mayor parte de los compradores de España: fondos de capital riesgo, search funds, family offices y grupos cotizados tienen aquí su sede y su equipo de inversión. Eso tiene una consecuencia para el empresario madrileño: las ofertas llegan rápido, bien preparadas y con una cifra ya calculada. Quien no tiene su propia valoración negocia con la del comprador.
En Maraz Corporate Finance elaboramos informes de valoración de empresas en Madrid para ventas, entradas de fondos o socios, sucesiones, operaciones vinculadas y litigios, con descuento de flujos de caja y múltiplos de transacciones comparables, y con la independencia de una boutique que no cobra por la operación posterior.
Cuándo necesita una valoración una empresa en Madrid
-
-
-
- Cuando un fondo o un search fund llama a la puerta: en Madrid las aproximaciones no solicitadas son la norma y conviene recibirlas con una cifra propia.
- Antes de vender, para fijar un rango realista y preparar la due diligence que hará el comprador.
- Entrada o salida de socios, planes de incentivos y relevo generacional en empresas familiares y profesionales.
- Rondas y ampliaciones de capital en empresas de tecnología, salud y servicios que crecen con inversores.
- Separación de socios y procedimientos judiciales: informes periciales ante los Juzgados de lo Mercantil de Madrid.
- Fiscalidad: valoración de operaciones vinculadas y de participaciones a efectos de Patrimonio y Sucesiones.
-
-
Valoramos empresas de toda España, con especial foco en Alicante, Valencia, Murcia, Castellón, Madrid, Barcelona y Albacete, y acompañamos a las empresas de Madrid en la venta de la empresa y como asesores financieros.
Cómo valoramos una empresa en Madrid
Normalizamos el EBITDA, depuramos deuda neta y circulante, y aplicamos dos métodos que deben converger: descuento de flujos de caja y múltiplos de transacciones comparables. El resultado es un rango de valor de empresa y valor de las participaciones que resiste la negociación con un fondo que valora empresas todas las semanas.
EBITDA normalizado
Retribución de los socios, alquileres a mercado, partidas no recurrentes, capitalización de desarrollos y gastos de estructura duplicados. El comprador madrileño llega con su propio EBITDA ajustado; el nuestro tiene que estar documentado antes.
Descuento de flujos de caja
Proyección a cinco años del flujo de caja libre, con el circulante y el capex que exige el plan de crecimiento. En servicios y tecnología, la conversión de EBITDA en caja es la cifra que decide el múltiplo.
Múltiplos de transacciones comparables
Contrastamos el DCF con operaciones reales de fondos, search funds y grupos industriales en España. Madrid es la plaza con más transacciones publicadas, y eso permite comparables recientes por sector y tamaño. Más en múltiplos de EBITDA por sector.
Deuda neta, circulante y activos no operativos
Deuda financiera, circulante normalizado, oficinas y naves en propiedad, tesorería excedente, préstamos a socios: todo pasa por activos y pasivos no operativos. Los inmuebles en el centro de Madrid se valoran aparte y a mercado, no por su valor contable.
Particularidades de la valoración en los sectores de Madrid
Madrid es servicios, tecnología, salud, distribución e industria del Corredor del Henares. Cada sector tiene sus propias claves de valor.
Servicios profesionales y consultoría
Recurrencia de los contratos, concentración de clientes y dependencia de los socios fundadores. Una firma que factura por los socios vale menos que una que factura por el equipo; el comprador descuenta el riesgo de salida.
Tecnología y software
Ingresos recurrentes, churn, coste de adquisición de clientes y margen bruto. Se valora por múltiplo de ingresos recurrentes si crece deprisa y por EBITDA si ya es rentable; mezclar los dos es el error más frecuente.
Salud: clínicas, dental y residencias
Licencias, concertación, cartera de pacientes, dependencia de profesionales clave y inmuebles. Los grupos consolidadores pagan por plataformas con varios centros; el centro único vale lo que valen sus profesionales.
Distribución y logística
Contratos con clientes, rotación de stock, flota y plataformas en propiedad o alquiler. El circulante normalizado pesa tanto como el EBITDA en el precio final.
Industria del Corredor del Henares
Capacidad, antigüedad de la maquinaria, homologaciones y cartera de pedidos. Los contratos marco con grandes clientes son el activo; la concentración en uno de ellos, el riesgo que hay que cuantificar.
Construcción, instalaciones y servicios a edificios
Cartera de obra, contratos de mantenimiento recurrentes, clasificación para obra pública y litigios abiertos. El mantenimiento recurrente se paga a múltiplos de servicios; la obra, a múltiplos de construcción.
Educación, formación y franquicias
Alumnos y centros, royalties, contratos con franquiciados y marca. La recurrencia de la matrícula y la duración de los contratos sostienen el múltiplo.
Inmobiliario y patrimonial
Separar el negocio operativo de los inmuebles: el comprador valora la explotación por EBITDA y el edificio por rentabilidad inmobiliaria. Una sociedad mixta se valora dos veces, o se vende mal.
También valoramos empresas de Barcelona, Valencia, Alicante y Murcia, y acompañamos a las empresas madrileñas en la venta de la empresa y como asesores financieros.
Qué incluye nuestro informe de valoración
Un informe para negociar con un fondo, un grupo del sector, un socio o un juzgado. Hipótesis trazables, dos métodos conciliados y un rango de valor defendible.
Análisis del negocio, del sector y de la posición en el clúster
Normalización de cuentas, EBITDA ajustado y ciclo energético
Deuda neta, circulante normalizado y activos no operativos
Proyecciones financieras a cinco años con capex industrial
Valoración por descuento de flujos de caja
Valoración por múltiplos de transacciones comparables
Análisis de sensibilidad y conciliación de ambos métodos
Conclusiones en rango de valor y defensa ante comprador o en vista
Equipo de valoración para Madrid
Un equipo de corporate finance con experiencia en empresas familiares, de servicios e industriales. Dirigido por Javier de Rojas, antiguo director financiero de grupos industriales multinacionales y managing director de una firma internacional de M&A, con operaciones cerradas con fondos y compradores de Madrid.
Javier de Rojas fundó Maraz Corporate Finance en 2013. Durante 5 años, trabajó como Managing Director en Clairfield International, una red de internacional de M&A enfocada en transacciones del middle market. Su carrera comenzó como Auditor Financiero en Grant Thornton. Posteriormente, fue Director Financiero para España de Sibelco con una elevada actividad de M&A. Tras 9 años en esta multinacional minera, se embarcó en el proyecto de reestructuración del Grupo Jofel, como Director Financiero.
Es licenciado en Ciencias Económicas y Empresariales por la Universidad de Alicante, tiene un MBA por el Instituto de Empresas (IE) y Máster en Auditoría de Cuentas por la Universidad Miguel Hernández (UMH).
Javier se especializa en la Dirección Financiera y Estratégica, las Operaciones de Compraventa de Empresas (M&A) y las Reestructuraciones Financieras.
Paula Rey Bonastre
Analista
Paula Rey ha finalizado en 2025 el Doble Grado en Derecho y Administración de Empresas (DADE) en la Universidad de Alicante (UA)
Actualmente está cursando el Master de acceso a la Abogacía
Ha realizado prácticas en Garrigues Alicante
Ana Agulló Arques
Analista
Ana Agulló obtuvo en 2025 el Doble Grado en Derecho y Administración de Empresas (DADE) en la Universidad de Alicante (UA)
Recientemente ha finalizado el Master en Finanzas Corporativas por el CUNEF en Madrid
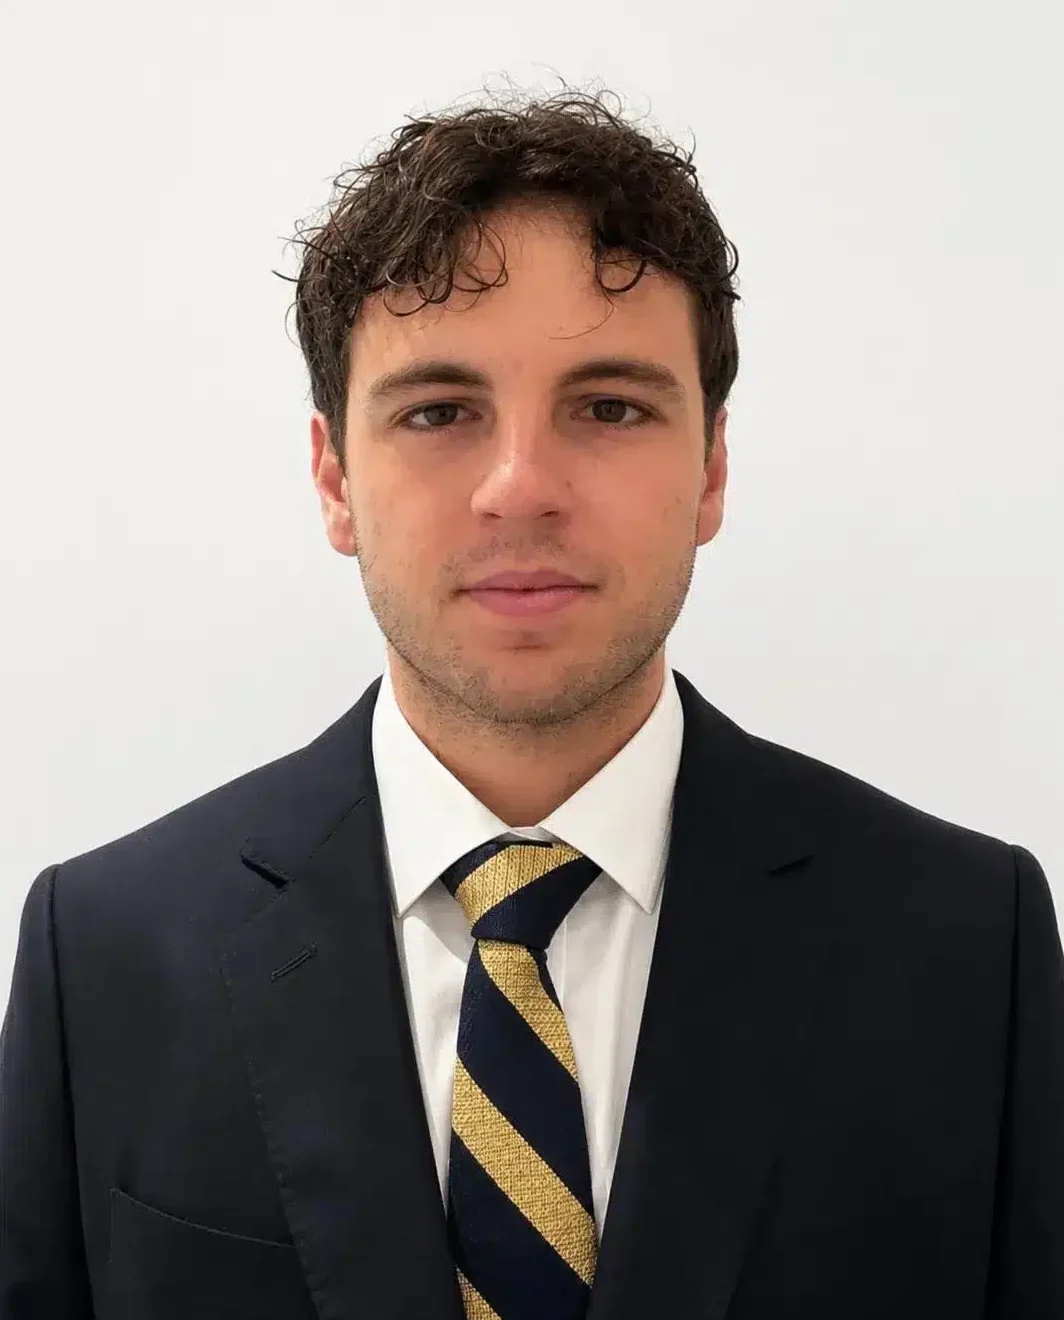
Alfonso García Pérez
Analista
Alfonso García Pérez es graduado en International Management (BSc Hons) por la Universidad de Manchester —con un año de intercambio en la Universidad de St. Gallen y formación en CFI – Financial Modelling & Valuation Analyst (FMVA)— con experiencia en Magic Hotel Group, CBRE y 180 Degrees Consulting (UK)
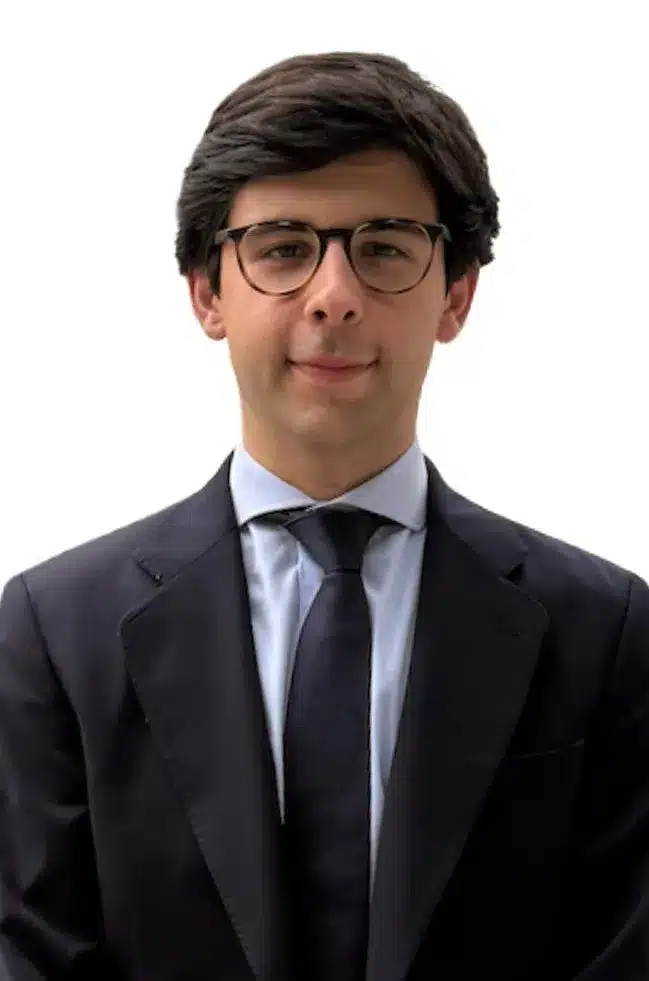
Ignacio Baños Gómez
Analista
Ignacio Baños Gómez cuenta con un Máster en Finanzas Corporativas por CUNEF y grado en ADE por la Universidad Politécnica de Valencia. Tiene experiencia en análisis financiero, validación de modelos y riesgo de crédito en PwC e Ibercaja Banco.
Preguntas frecuentes sobre valoración de empresas en Madrid
Lo que nos preguntan los empresarios de Madrid antes de encargar una valoración.
¿Qué múltiplo de EBITDA se paga en Madrid?
Depende del sector y del comprador: servicios y distribución, 4x-6x; industria con contratos y márgenes estables, 5x-7x; salud y tecnología con ingresos recurrentes, por encima. Los fondos pagan los múltiplos altos a cambio de plataforma y crecimiento; los compradores industriales pagan por sinergias. Más en múltiplos de EBITDA por sector.
Me ha llegado una oferta de un fondo. ¿Es buena?
No se sabe sin una valoración propia. Normalizamos el EBITDA, calculamos el rango por DCF y comparables y comparamos con la oferta, incluido el earn-out y la reinversión que casi siempre proponen. Una oferta solo es buena o mala frente a una cifra independiente.
¿Valoráis empresas de tecnología que aún no tienen beneficio?
Sí, por ingresos recurrentes, métricas de crecimiento y retención y DCF a más largo plazo, contrastado con rondas y adquisiciones comparables. Documentamos cada hipótesis para que el inversor la acepte en la due diligence.
¿Hacéis valoraciones para juzgados en Madrid?
Sí: informes periciales de valoración de empresas y participaciones en separaciones de socios, herencias, divorcios y reclamaciones de daños, con defensa en vista ante los Juzgados de lo Mercantil y de Primera Instancia de Madrid. Más en informes periciales y forensic.
¿Cuánto tarda y cuánto cuesta una valoración?
Entre tres y cinco semanas desde que recibimos la información; el precio depende del tamaño y del uso del informe. Presupuestamos tras una primera reunión sin coste, en su empresa en Madrid o por videollamada.
Solicite una valoración de su empresa en Madrid
Cuéntenos para qué necesita la valoración y le proponemos alcance, plazo y presupuesto en 48 horas.
